企业在决定是否将涂胶机计入固定资产时,应关注以下要点:
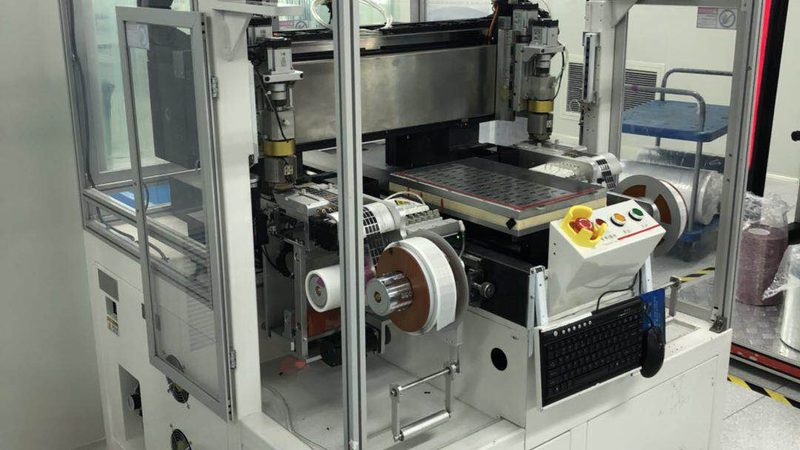
标题:涂胶机:固定资产投入还是设备采购?
一、涂胶机在生产线上的角色
涂胶机作为自动化生产线上的关键设备,其作用是将胶水等粘合剂均匀地涂覆在产品表面。在制造业中,涂胶机广泛应用于电子、汽车、家具等行业,是提高生产效率和产品质量的重要工具。
二、涂胶机是否属于固定资产投入?
从会计角度来说,固定资产是指企业为生产商品、提供劳务、出租或经营管理而持有的,使用寿命超过一个会计年度的有形资产。涂胶机作为生产线上的设备,具有以下特点:
1. 使用寿命长:涂胶机通常具有较长的使用寿命,可以满足企业长期生产需求。
2. 价值较高:涂胶机价格不菲,对企业来说是一笔较大的投资。
3. 功能性强:涂胶机具有多种功能,如自动涂胶、定量涂胶、涂胶速度调节等,可以提高生产效率和产品质量。
基于以上特点,涂胶机可以被视为企业的固定资产。然而,在实际操作中,企业是否将涂胶机计入固定资产,还需考虑以下因素:
1. 企业财务制度:不同企业对固定资产的定义和核算方法可能有所不同。
2. 涂胶机的使用频率:如果涂胶机使用频率较高,且对企业生产至关重要,则将其计入固定资产更有利于企业财务管理。
3. 涂胶机的更新换代:随着技术进步,涂胶机可能需要更新换代。企业应根据实际情况,合理确定涂胶机的折旧年限和折旧方法。
三、涂胶机投资决策要点
企业在决定是否将涂胶机计入固定资产时,应关注以下要点:
1. 投资回报率:评估涂胶机带来的经济效益,如提高生产效率、降低生产成本、提升产品质量等。
2. 折旧年限:根据涂胶机的使用寿命和实际使用情况,合理确定折旧年限。
3. 维护成本:考虑涂胶机的维护保养费用,确保其长期稳定运行。
4. 技术升级:关注涂胶机技术发展趋势,为未来升级换代做好准备。
四、总结
涂胶机作为自动化生产线上的关键设备,在提高生产效率和产品质量方面发挥着重要作用。企业在投资涂胶机时,应综合考虑其使用寿命、价值、功能等因素,合理确定是否将其计入固定资产。同时,关注投资回报率、折旧年限、维护成本和技术升级等要点,为企业长远发展奠定基础。